Domain privatinstitute.de kaufen?
Wir ziehen mit dem Projekt
privatinstitute.de um.
Sind Sie am Kauf der Domain
privatinstitute.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain privatinstitute.de kaufen?
Was gehört zur KLR?
Zur Kosten- und Leistungsrechnung (KLR) gehören verschiedene Instrumente und Methoden, die zur Erfassung, Analyse und Steuerung von Kosten und Leistungen in einem Unternehmen dienen. Dazu zählen beispielsweise die Kostenartenrechnung, Kostenstellenrechnung und Kostenträgerrechnung. Auch die Deckungsbeitragsrechnung, Break-even-Analyse und Plankostenrechnung gehören zur KLR. Diese Instrumente ermöglichen es Unternehmen, ihre Kostenstrukturen zu analysieren, Kosten zu kontrollieren und Entscheidungen auf Basis von Kosten- und Leistungsdaten zu treffen. Insgesamt dient die KLR dazu, die Wirtschaftlichkeit eines Unternehmens zu verbessern und langfristig erfolgreich am Markt zu agieren. **
Was sind Kosten in der KLR?
Kosten in der Kosten- und Leistungsrechnung (KLR) sind alle Aufwendungen, die zur Erstellung von Gütern oder zur Erbringung von Dienstleistungen anfallen. Dazu gehören beispielsweise Materialkosten, Personalkosten, Abschreibungen auf Anlagevermögen und sonstige betriebliche Aufwendungen. Diese Kosten werden in der KLR erfasst, analysiert und den entsprechenden Leistungen oder Produkten zugeordnet. Ziel ist es, die Kostenstruktur eines Unternehmens transparent zu machen und eine Grundlage für Entscheidungen zur Kostenoptimierung zu schaffen. In der KLR werden die Kosten außerdem in fixe und variable Kosten unterteilt, um ihre Verhaltensweise im Zusammenhang mit der Auslastung des Unternehmens zu analysieren. **
Ähnliche Suchbegriffe für Klr
Top-Angebote
Produkte zum Begriff Klr:
-
Eberle Controls Raumtemperaturregler KLR-E 7011Regelungsart An/Aus=jaRegelungsart modulierend=jaArt der Spannungsversorgung=230 VAnschluss=sonstigeMit Empfänger=neinMessbereich=5..30 °CSensor extern=neinMit thermischer Rückführung=jaRegelcharakteristik=sonstigeGeeignet für Heizen=jaAnzahl der Ausgänge Heizung=1Geeignet für Kühlen=jaAnzahl der Ausgänge Kühlung=1Differenzwert=0,5 KDifferenz verstellbar=neinWahlschalter für Heizung und Warmwasser mit Heizung=neinAusführung Aufnehmer/Fühler=BimetallTemperatur ablesbar=neinMit Display=neinBedienung=DrehKontaktausführung=Wechsler (NO/NC)Max. Spannung der Kontakte=230 VMax. Kontaktbelastung=6 ASchutzart (IP)=IP30Explosionsgeschützt=neinFarbe=weißRAL-Nummer=9010Breite=127,5 mmTiefe=28,6 mmHöhe=75 mmLeistungsaufnahme im Bereitschaftszustand (solstandby)=0 WKompatibel mit Apple HomeKit=neinKompatibel mit Google Assistant=neinKompatibel mit Amazon Alexa=neinIFTTT-Unterstützung verfügbar=nein...66,44 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Hanft, Anke: Organisation und Management von Studium, Lehre und Weiterbildung an HochschulenOrganisation und Management von Studium, Lehre und Weiterbildung an Hochschulen , Studium und Lehre sind seit einigen Jahren erheblichen Veränderungen unterworfen. Zunächst waren es die Bologna-Reformen, die weitreichende und in der öffentlichen Diskussion nicht unumstrittene Neuerungen an die Hochschulen brachten. Damit einher ging die Aufforderung, sich stärker den Anforderungen des lebenslangen Lernens zu stellen und mit Berufstätigen neue Zielgruppen zu erschließen. Die zunächst zögerliche Haltung der öffentlichen Hochschulen gegenüber einer Ausweitung ihrer traditionellen Angebotsstruktur gab dem privaten Hochschulsektor Auftrieb, der vor allem berufstätige Zielgruppen adressierte und damit an Einfluss gewann. Öffentliche Hochschulen konzentrierten sich in den vergangenen zwei Jahrzehnten vor allem darauf, der wachsenden Heterogenität ihrer Studierenden gerecht zu werden, indem sie lernunterstützende Maßnahmen in der Studieneingangsphase ausbauten. Aktuell stehen Hochschulen, verstärkt durch die Corona-Pandemie, vor weiteren Herausforderungen: Innerhalb kurzer Zeit müssen sie den Lehrbetrieb off-campus mit Hilfe digitaler Lehr-Lern-Infrastruktur und virtuellen Lernmedien gestalten. Die verschiedenen Beispiele zeigen, dass die Planung und Organisation von Lernen und Lehren an Hochschulen zunehmend anspruchsvoller werden. Hochschulen reagieren auf diese Herausforderungen, indem sie die Organisation und das Management von Studium und Lehre zunehmend professionalisieren, ihre Angebotsstruktur zielgruppengerechter gestalten und um weiterbildende Studienangebote erweitern. Auch äußere Impulse, wie z.B. die umfassenden staatlichen Förderprogramme, tragen dazu bei, die Reformbereitschaft an Hochschulen zu stärken. Mit diesem Band wollen wir Hochschulen dabei unterstützen, ihren vielfältigen Aufgaben bei der Planung, der Organisation, dem Management und der Qualitätssicherung von Studium, Lehre und Weiterbildung besser gerecht zu werden. Dabei geht es uns nicht nur darum, Managementaufgaben systematisch darzulegen, sondern auch neuere, Studium und Lehre betreffende Entwicklungen aufzuzeigen. Gegenüber dem ersten, im Jahr 2014 publizierten Band handelt es sich um eine vollständig überarbeitete Neuauflage mit neuen SchwerpunktSetzungen. , Blinker > Lichter & Leuchten , Auflage: überarbeitete und erweiterte Auflage, Erscheinungsjahr: 202010, Titel der Reihe: Studienreihe Bildungs- und Wissenschaftsmanagement#22#, Autoren: Hanft, Anke~Kretschmer, Stefanie~Maschwitz, Annika, Edition: REV, Auflage: 20002, Auflage/Ausgabe: überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 192, Keyword: MBA Bildungs- und Wissenschaftsmanagement; lebensbegleitende Studienangebote; Lehrangebotsplanung; europäischer Hochschulraum; Durchlässigkeit; Heterogenität; Curriculumentwicklung; Workload; Studierenden-Lifecycle-Management; Qualitätssicherung; Bildungsmanagement, Fachschema: Bildung / Bildungsmanagement~Bildungsmanagement~Management / Bildungsmanagement~Bildungspolitik~Politik / Bildung~Bildungssystem~Bildungswesen~Hochschule - Privathochschule, Fachkategorie: Bildungswesen: Organisation und Verwaltung~Hochschulbildung, Fort- und Weiterbildung, Warengruppe: HC/Bildungswesen (Schule/Hochschule), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 172, Höhe: 18, Gewicht: 376, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Musikvermittlung - Studium, Lehre, BerufspraxisHandbuch Musikvermittlung - Studium, Lehre, Berufspraxis , Das vielfältige und dynamische Praxisfeld der Musikvermittlung ist in ständiger Bewegung. Die Beiträger*innen stellen in diesem Handbuch die grundlegenden Diskurse dar und geben einen prägnanten und fundierten Einblick in historische und aktuelle Entwicklungen, terminologische Fragestellungen sowie zentrale Spannungsfelder. Dabei beleuchten sie die wesentlichen Akteur*innen des Feldes und gehen ausführlich auf exemplarische Praxen ein. Mit seinem interdisziplinären Ansatz bietet das Handbuch eine unverzichtbare Grundlage sowohl für die Forschung als auch für die universitäre Lehre und das Selbststudium ambitionierter Praktiker*innen. , Messgeräte & Anzeige > Innenausstattung , Erscheinungsjahr: 202311, Produktform: Kartoniert, Beilage: Kt, Titel der Reihe: Forum Musikvermittlung - Perspektiven aus Forschung und Praxis#4#, Redaktion: Petri-Preis, Axel~Voit, Johannes, Seitenzahl/Blattzahl: 300, Abbildungen: 18 SW-Abbildungen, 4 Farbabbildungen, Themenüberschrift: MUSIC / History & Criticism, Keyword: Art Education; Bildung; Bildungsforschung; Concert; Cultural Education; Education; Educational Research; Konzert; Konzertpädagogik; Kulturelle Bildung; Kunstpädagogik; Music; Music Communication; Music Education; Musicology; Musik; Musikpädagogik; Musikvermittlung; Musikwissenschaft, Fachschema: Musik / Musiklehre, Musiktheorie, Wissenschaft~Musikgeschichte~Pädagogik / Theorie, Philosophie, Anthropologie, Fachkategorie: Kunst: allgemeine Themen~Musikkritik~Musikgeschichte~Pädagogik: Theorie und Philosopie, Warengruppe: HC/Musik/Allg. Handbücher/Lexika, Fachkategorie: Musikwissenschaft und Musiktheorie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Transcript Verlag, Verlag: Transcript Verlag, Verlag: transcript, Produktverfügbarkeit: 02, Länge: 240, Breite: 155, Höhe: 42, Gewicht: 523, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Alternatives Format EAN: 9783839462614, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kappa Seitenkofferträger KLRDer Kappa Seitenkofferträger KLR überzeugt mit durchdachter Funktion und solider Verarbeitung. Kompatibilität: passend für Ducati Multistrada / S / D-Air / Pikes Peak 18-20, kompatibel mit dem Monokey-System. Durchdachtes Zubehör mit gutem ..219,18 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter

-
Warum benötigt man die KLR trotz Buchführung?
Die Kosten- und Leistungsrechnung (KLR) ergänzt die Buchführung, indem sie detaillierte Informationen über Kosten und Erlöse liefert. Während die Buchführung vor allem für die Erfassung und Dokumentation von Geschäftsvorfällen zuständig ist, ermöglicht die KLR eine Analyse und Bewertung der Kostenstruktur und der Leistungserstellung. Sie hilft Unternehmen dabei, ihre Kosten im Blick zu behalten, Entscheidungen zu treffen und ihre Wirtschaftlichkeit zu verbessern. **
-
Was sind soziale Aufwendungen in der KLR?
Soziale Aufwendungen in der Kosten- und Leistungsrechnung (KLR) umfassen alle Kosten, die im Zusammenhang mit dem Personal stehen. Dazu gehören beispielsweise Löhne, Gehälter, Sozialversicherungsbeiträge, betriebliche Altersvorsorge oder auch Weiterbildungskosten. Diese Aufwendungen werden erfasst, um die Kostenstruktur des Unternehmens transparent darzustellen und eine Grundlage für Entscheidungen im Personalbereich zu schaffen. **
-
Was ist der Unterschied zwischen Fibu und KLR?
Die Fibu (Finanzbuchhaltung) ist ein Teilbereich der KLR (Kosten- und Leistungsrechnung). Während die Fibu sich mit der Erfassung und Dokumentation aller finanziellen Geschäftsvorfälle eines Unternehmens befasst, dient die KLR der Analyse und Bewertung von Kosten und Leistungen. Die KLR liefert somit Informationen für die interne Steuerung und Entscheidungsfindung, während die Fibu vor allem für die externe Rechnungslegung relevant ist. **
-
Warum werden in der KLR kalkulatorische Abschreibungen angesetzt?
In der Kosten- und Leistungsrechnung (KLR) werden kalkulatorische Abschreibungen angesetzt, um die tatsächliche Wertminderung von Anlagegütern angemessen zu berücksichtigen. Diese Abschreibungen dienen dazu, die Nutzungsdauer und den Werteverzehr von Vermögensgegenständen realistisch abzubilden. Durch die Berücksichtigung kalkulatorischer Abschreibungen wird eine realistische Kostenerfassung ermöglicht, die eine bessere Grundlage für Entscheidungen und Planungen bietet. Zudem ermöglichen kalkulatorische Abschreibungen eine Vergleichbarkeit der Kosten mit anderen Perioden, da sie unabhhängig von den tatsächlichen Abschreibungen sind. **


Wie ist die Kostenstellenrechnung in der KLR eingeordnet?
Die Kostenstellenrechnung ist ein Teilbereich der Kosten- und Leistungsrechnung (KLR). Sie dient dazu, die Kosten eines Unternehmens den einzelnen Kostenstellen zuzuordnen, um so die Kostenverursacher transparent zu machen. Die Kostenstellenrechnung ermöglicht es, die Kostenentwicklung in den verschiedenen Bereichen eines Unternehmens zu analysieren und gegebenenfalls Maßnahmen zur Kostensenkung einzuleiten. Sie ist somit ein wichtiges Instrument zur internen Steuerung und Kontrolle von Kosten in einem Unternehmen. In der Gesamtheit trägt die Kostenstellenrechnung dazu bei, die Wirtschaftlichkeit und Effizienz eines Unternehmens zu verbessern. **
Warum verliert eine 1989 Kawasaki KLR 650 Öl?
Es gibt verschiedene Gründe, warum eine Kawasaki KLR 650 von 1989 Öl verlieren könnte. Mögliche Ursachen könnten undichte Dichtungen oder Dichtungsringe sein, ein beschädigter Ölfilter oder eine undichte Ölablassschraube. Es ist ratsam, einen Fachmann zu konsultieren, um die genaue Ursache des Ölverlusts zu ermitteln und das Problem zu beheben. **
Top-Angebote
Produkte zum Begriff Klr:
-
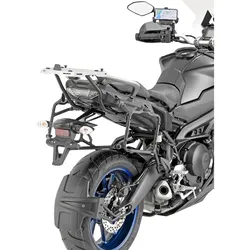
Kappa Seitenkofferträger KLRDer Kappa Seitenkofferträger KLR bringt Qualität und Alltagstauglichkeit auf den Punkt. Kompatibilität: passend für Yamaha MT-09 Tracer und Tracer GT, kompatibel mit dem Monokey-System. Ideal für alle, die ihr Motorrad sinnvoll erweitern möchten.208,07 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
VELUX Touch KLR 300VELUX Touch – Komfortable Touchscreen-Fernbedienung. Einfache Steuerung mehrerer VELUX Solar-/Elektro-Dachfenster, Rollläden, Hitzeschutz-Markisen und innen liegender Sonnenschutzprodukte. Produktgruppierung und Timerfunktion. Kein WLAN notwendig. Lieferumfang: 1 x Touchscreen-Fernbedienung inkl. Wandhalterung.110,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
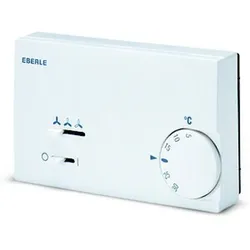
Eberle Controls Raumtemperaturregler KLR-E 7011Regelungsart An/Aus=jaRegelungsart modulierend=jaArt der Spannungsversorgung=230 VAnschluss=sonstigeMit Empfänger=neinMessbereich=5..30 °CSensor extern=neinMit thermischer Rückführung=jaRegelcharakteristik=sonstigeGeeignet für Heizen=jaAnzahl der Ausgänge Heizung=1Geeignet für Kühlen=jaAnzahl der Ausgänge Kühlung=1Differenzwert=0,5 KDifferenz verstellbar=neinWahlschalter für Heizung und Warmwasser mit Heizung=neinAusführung Aufnehmer/Fühler=BimetallTemperatur ablesbar=neinMit Display=neinBedienung=DrehKontaktausführung=Wechsler (NO/NC)Max. Spannung der Kontakte=230 VMax. Kontaktbelastung=6 ASchutzart (IP)=IP30Explosionsgeschützt=neinFarbe=weißRAL-Nummer=9010Breite=127,5 mmTiefe=28,6 mmHöhe=75 mmLeistungsaufnahme im Bereitschaftszustand (solstandby)=0 WKompatibel mit Apple HomeKit=neinKompatibel mit Google Assistant=neinKompatibel mit Amazon Alexa=neinIFTTT-Unterstützung verfügbar=nein...66,44 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Hanft, Anke: Organisation und Management von Studium, Lehre und Weiterbildung an HochschulenOrganisation und Management von Studium, Lehre und Weiterbildung an Hochschulen , Studium und Lehre sind seit einigen Jahren erheblichen Veränderungen unterworfen. Zunächst waren es die Bologna-Reformen, die weitreichende und in der öffentlichen Diskussion nicht unumstrittene Neuerungen an die Hochschulen brachten. Damit einher ging die Aufforderung, sich stärker den Anforderungen des lebenslangen Lernens zu stellen und mit Berufstätigen neue Zielgruppen zu erschließen. Die zunächst zögerliche Haltung der öffentlichen Hochschulen gegenüber einer Ausweitung ihrer traditionellen Angebotsstruktur gab dem privaten Hochschulsektor Auftrieb, der vor allem berufstätige Zielgruppen adressierte und damit an Einfluss gewann. Öffentliche Hochschulen konzentrierten sich in den vergangenen zwei Jahrzehnten vor allem darauf, der wachsenden Heterogenität ihrer Studierenden gerecht zu werden, indem sie lernunterstützende Maßnahmen in der Studieneingangsphase ausbauten. Aktuell stehen Hochschulen, verstärkt durch die Corona-Pandemie, vor weiteren Herausforderungen: Innerhalb kurzer Zeit müssen sie den Lehrbetrieb off-campus mit Hilfe digitaler Lehr-Lern-Infrastruktur und virtuellen Lernmedien gestalten. Die verschiedenen Beispiele zeigen, dass die Planung und Organisation von Lernen und Lehren an Hochschulen zunehmend anspruchsvoller werden. Hochschulen reagieren auf diese Herausforderungen, indem sie die Organisation und das Management von Studium und Lehre zunehmend professionalisieren, ihre Angebotsstruktur zielgruppengerechter gestalten und um weiterbildende Studienangebote erweitern. Auch äußere Impulse, wie z.B. die umfassenden staatlichen Förderprogramme, tragen dazu bei, die Reformbereitschaft an Hochschulen zu stärken. Mit diesem Band wollen wir Hochschulen dabei unterstützen, ihren vielfältigen Aufgaben bei der Planung, der Organisation, dem Management und der Qualitätssicherung von Studium, Lehre und Weiterbildung besser gerecht zu werden. Dabei geht es uns nicht nur darum, Managementaufgaben systematisch darzulegen, sondern auch neuere, Studium und Lehre betreffende Entwicklungen aufzuzeigen. Gegenüber dem ersten, im Jahr 2014 publizierten Band handelt es sich um eine vollständig überarbeitete Neuauflage mit neuen SchwerpunktSetzungen. , Blinker > Lichter & Leuchten , Auflage: überarbeitete und erweiterte Auflage, Erscheinungsjahr: 202010, Titel der Reihe: Studienreihe Bildungs- und Wissenschaftsmanagement#22#, Autoren: Hanft, Anke~Kretschmer, Stefanie~Maschwitz, Annika, Edition: REV, Auflage: 20002, Auflage/Ausgabe: überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 192, Keyword: MBA Bildungs- und Wissenschaftsmanagement; lebensbegleitende Studienangebote; Lehrangebotsplanung; europäischer Hochschulraum; Durchlässigkeit; Heterogenität; Curriculumentwicklung; Workload; Studierenden-Lifecycle-Management; Qualitätssicherung; Bildungsmanagement, Fachschema: Bildung / Bildungsmanagement~Bildungsmanagement~Management / Bildungsmanagement~Bildungspolitik~Politik / Bildung~Bildungssystem~Bildungswesen~Hochschule - Privathochschule, Fachkategorie: Bildungswesen: Organisation und Verwaltung~Hochschulbildung, Fort- und Weiterbildung, Warengruppe: HC/Bildungswesen (Schule/Hochschule), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 172, Höhe: 18, Gewicht: 376, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zur KLR?
Zur Kosten- und Leistungsrechnung (KLR) gehören verschiedene Instrumente und Methoden, die zur Erfassung, Analyse und Steuerung von Kosten und Leistungen in einem Unternehmen dienen. Dazu zählen beispielsweise die Kostenartenrechnung, Kostenstellenrechnung und Kostenträgerrechnung. Auch die Deckungsbeitragsrechnung, Break-even-Analyse und Plankostenrechnung gehören zur KLR. Diese Instrumente ermöglichen es Unternehmen, ihre Kostenstrukturen zu analysieren, Kosten zu kontrollieren und Entscheidungen auf Basis von Kosten- und Leistungsdaten zu treffen. Insgesamt dient die KLR dazu, die Wirtschaftlichkeit eines Unternehmens zu verbessern und langfristig erfolgreich am Markt zu agieren. **
-
Was sind Kosten in der KLR?
Kosten in der Kosten- und Leistungsrechnung (KLR) sind alle Aufwendungen, die zur Erstellung von Gütern oder zur Erbringung von Dienstleistungen anfallen. Dazu gehören beispielsweise Materialkosten, Personalkosten, Abschreibungen auf Anlagevermögen und sonstige betriebliche Aufwendungen. Diese Kosten werden in der KLR erfasst, analysiert und den entsprechenden Leistungen oder Produkten zugeordnet. Ziel ist es, die Kostenstruktur eines Unternehmens transparent zu machen und eine Grundlage für Entscheidungen zur Kostenoptimierung zu schaffen. In der KLR werden die Kosten außerdem in fixe und variable Kosten unterteilt, um ihre Verhaltensweise im Zusammenhang mit der Auslastung des Unternehmens zu analysieren. **
-
Warum benötigt man die KLR trotz Buchführung?
Die Kosten- und Leistungsrechnung (KLR) ergänzt die Buchführung, indem sie detaillierte Informationen über Kosten und Erlöse liefert. Während die Buchführung vor allem für die Erfassung und Dokumentation von Geschäftsvorfällen zuständig ist, ermöglicht die KLR eine Analyse und Bewertung der Kostenstruktur und der Leistungserstellung. Sie hilft Unternehmen dabei, ihre Kosten im Blick zu behalten, Entscheidungen zu treffen und ihre Wirtschaftlichkeit zu verbessern. **
-
Was sind soziale Aufwendungen in der KLR?
Soziale Aufwendungen in der Kosten- und Leistungsrechnung (KLR) umfassen alle Kosten, die im Zusammenhang mit dem Personal stehen. Dazu gehören beispielsweise Löhne, Gehälter, Sozialversicherungsbeiträge, betriebliche Altersvorsorge oder auch Weiterbildungskosten. Diese Aufwendungen werden erfasst, um die Kostenstruktur des Unternehmens transparent darzustellen und eine Grundlage für Entscheidungen im Personalbereich zu schaffen. **
Ähnliche Suchbegriffe für Klr
-
Handbuch Musikvermittlung - Studium, Lehre, BerufspraxisHandbuch Musikvermittlung - Studium, Lehre, Berufspraxis , Das vielfältige und dynamische Praxisfeld der Musikvermittlung ist in ständiger Bewegung. Die Beiträger*innen stellen in diesem Handbuch die grundlegenden Diskurse dar und geben einen prägnanten und fundierten Einblick in historische und aktuelle Entwicklungen, terminologische Fragestellungen sowie zentrale Spannungsfelder. Dabei beleuchten sie die wesentlichen Akteur*innen des Feldes und gehen ausführlich auf exemplarische Praxen ein. Mit seinem interdisziplinären Ansatz bietet das Handbuch eine unverzichtbare Grundlage sowohl für die Forschung als auch für die universitäre Lehre und das Selbststudium ambitionierter Praktiker*innen. , Messgeräte & Anzeige > Innenausstattung , Erscheinungsjahr: 202311, Produktform: Kartoniert, Beilage: Kt, Titel der Reihe: Forum Musikvermittlung - Perspektiven aus Forschung und Praxis#4#, Redaktion: Petri-Preis, Axel~Voit, Johannes, Seitenzahl/Blattzahl: 300, Abbildungen: 18 SW-Abbildungen, 4 Farbabbildungen, Themenüberschrift: MUSIC / History & Criticism, Keyword: Art Education; Bildung; Bildungsforschung; Concert; Cultural Education; Education; Educational Research; Konzert; Konzertpädagogik; Kulturelle Bildung; Kunstpädagogik; Music; Music Communication; Music Education; Musicology; Musik; Musikpädagogik; Musikvermittlung; Musikwissenschaft, Fachschema: Musik / Musiklehre, Musiktheorie, Wissenschaft~Musikgeschichte~Pädagogik / Theorie, Philosophie, Anthropologie, Fachkategorie: Kunst: allgemeine Themen~Musikkritik~Musikgeschichte~Pädagogik: Theorie und Philosopie, Warengruppe: HC/Musik/Allg. Handbücher/Lexika, Fachkategorie: Musikwissenschaft und Musiktheorie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Transcript Verlag, Verlag: Transcript Verlag, Verlag: transcript, Produktverfügbarkeit: 02, Länge: 240, Breite: 155, Höhe: 42, Gewicht: 523, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Alternatives Format EAN: 9783839462614, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kappa Seitenkofferträger KLRDer Kappa Seitenkofferträger KLR überzeugt mit durchdachter Funktion und solider Verarbeitung. Kompatibilität: passend für Ducati Multistrada / S / D-Air / Pikes Peak 18-20, kompatibel mit dem Monokey-System. Durchdachtes Zubehör mit gutem ..219,18 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Kappa Seitenkofferträger KLRDer Kappa Seitenkofferträger KLR bringt Qualität und Alltagstauglichkeit auf den Punkt. Kompatibilität: passend für Yamaha MT-07 Tracer ABS, kompatibel mit dem Monokey-System. Eine verlässliche Wahl für den täglichen Einsatz und längere Reisen.165,06 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Kappa Seitenkofferträger KLRDer Kappa Seitenkofferträger KLR bringt Qualität und Alltagstauglichkeit auf den Punkt. Kompatibilität: passend für Suzuki DL V-Strom 650, kompatibel mit dem Monokey-System. Durchdachtes Zubehör mit gutem Preis-Leistungs-Verhältnis. Eine ..207,49 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Fibu und KLR?
Die Fibu (Finanzbuchhaltung) ist ein Teilbereich der KLR (Kosten- und Leistungsrechnung). Während die Fibu sich mit der Erfassung und Dokumentation aller finanziellen Geschäftsvorfälle eines Unternehmens befasst, dient die KLR der Analyse und Bewertung von Kosten und Leistungen. Die KLR liefert somit Informationen für die interne Steuerung und Entscheidungsfindung, während die Fibu vor allem für die externe Rechnungslegung relevant ist. **
-
Warum werden in der KLR kalkulatorische Abschreibungen angesetzt?
In der Kosten- und Leistungsrechnung (KLR) werden kalkulatorische Abschreibungen angesetzt, um die tatsächliche Wertminderung von Anlagegütern angemessen zu berücksichtigen. Diese Abschreibungen dienen dazu, die Nutzungsdauer und den Werteverzehr von Vermögensgegenständen realistisch abzubilden. Durch die Berücksichtigung kalkulatorischer Abschreibungen wird eine realistische Kostenerfassung ermöglicht, die eine bessere Grundlage für Entscheidungen und Planungen bietet. Zudem ermöglichen kalkulatorische Abschreibungen eine Vergleichbarkeit der Kosten mit anderen Perioden, da sie unabhhängig von den tatsächlichen Abschreibungen sind. **
-
Wie ist die Kostenstellenrechnung in der KLR eingeordnet?
Die Kostenstellenrechnung ist ein Teilbereich der Kosten- und Leistungsrechnung (KLR). Sie dient dazu, die Kosten eines Unternehmens den einzelnen Kostenstellen zuzuordnen, um so die Kostenverursacher transparent zu machen. Die Kostenstellenrechnung ermöglicht es, die Kostenentwicklung in den verschiedenen Bereichen eines Unternehmens zu analysieren und gegebenenfalls Maßnahmen zur Kostensenkung einzuleiten. Sie ist somit ein wichtiges Instrument zur internen Steuerung und Kontrolle von Kosten in einem Unternehmen. In der Gesamtheit trägt die Kostenstellenrechnung dazu bei, die Wirtschaftlichkeit und Effizienz eines Unternehmens zu verbessern. **
-
Warum verliert eine 1989 Kawasaki KLR 650 Öl?
Es gibt verschiedene Gründe, warum eine Kawasaki KLR 650 von 1989 Öl verlieren könnte. Mögliche Ursachen könnten undichte Dichtungen oder Dichtungsringe sein, ein beschädigter Ölfilter oder eine undichte Ölablassschraube. Es ist ratsam, einen Fachmann zu konsultieren, um die genaue Ursache des Ölverlusts zu ermitteln und das Problem zu beheben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.